Pianificazione fiscale e agevolazioni per aziende industriali: come orientare le scelte
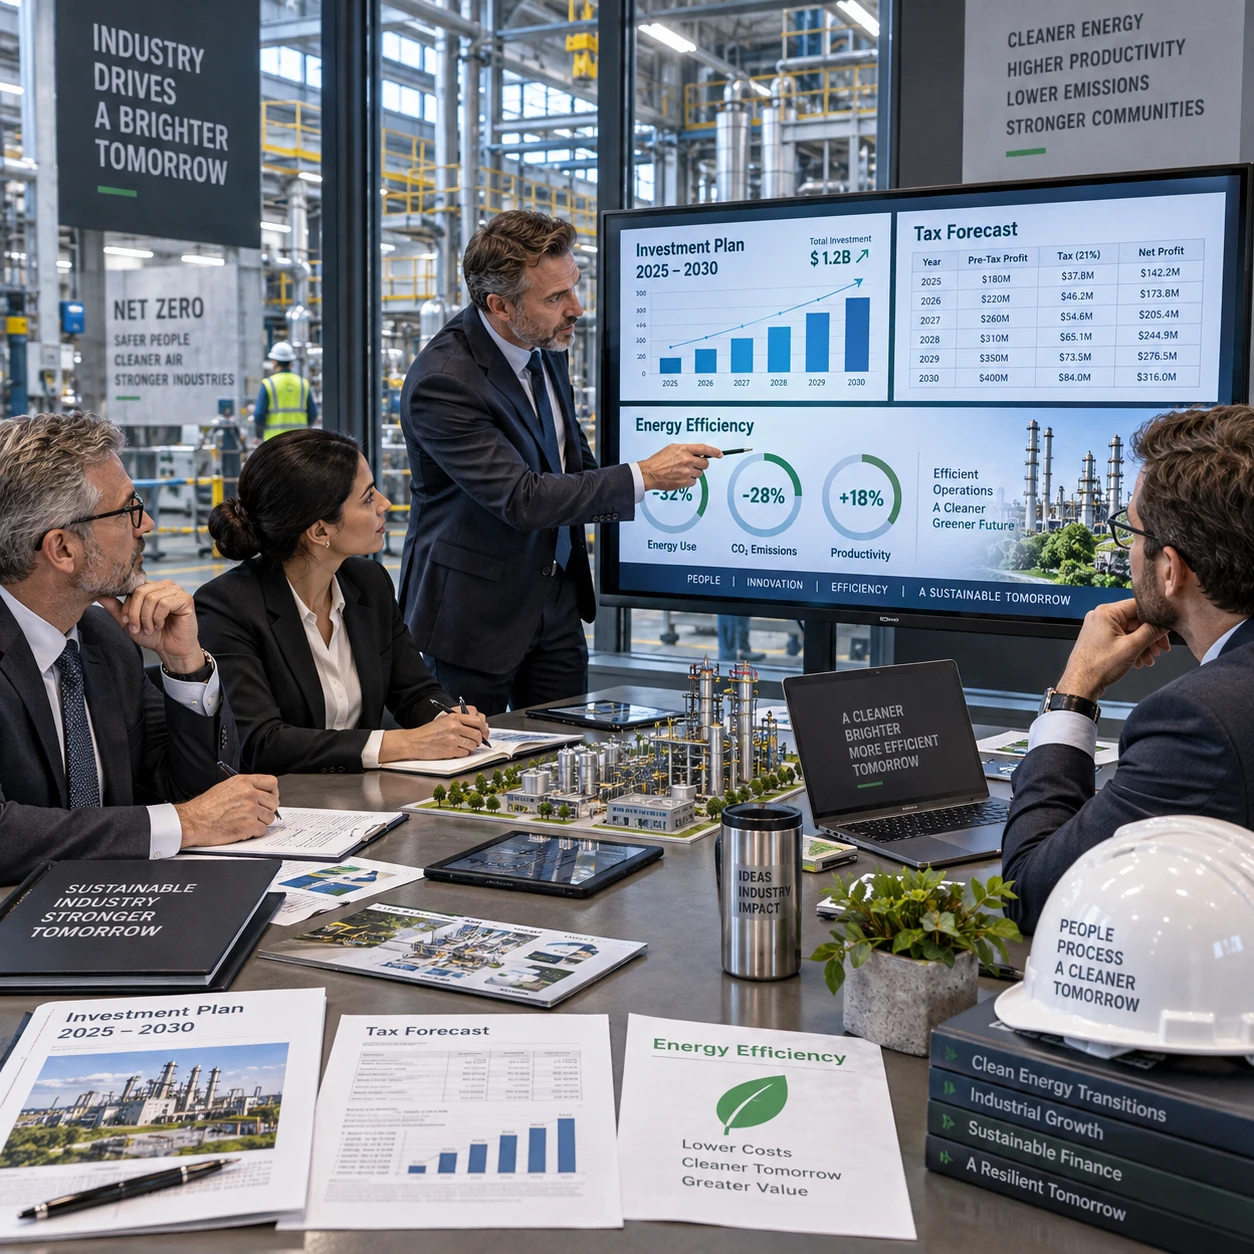
Per un’azienda industriale, la pianificazione fiscale efficace parte dalle decisioni operative: quando acquistare macchinari, come finanziare la ricerca e quali interventi realizzare per digitalizzare o ridurre i consumi energetici. Le agevolazioni possono contribuire alla sostenibilità economica di questi progetti, ma dipendono da requisiti, regole e scadenze che cambiano nel tempo.
La scelta, quindi, non consiste nel cercare un incentivo a cui adattare a posteriori un investimento. Conviene partire dal piano industriale, verificare le misure effettivamente applicabili e stimare il loro impatto sui flussi di cassa. In questo modo si riduce il rischio di basare una decisione aziendale su un beneficio incerto o non accessibile.
Perché pianificare il carico fiscale in un’azienda industriale
La pianificazione fiscale aiuta a coordinare imposte, investimenti e flussi finanziari con gli obiettivi dell’azienda industriale. Serve a prevedere gli effetti delle scelte nel tempo, senza confondere un’agevolazione potenziale con un risparmio garantito.
Nel settore industriale, le decisioni hanno spesso orizzonti pluriennali e coinvolgono importi rilevanti. L’acquisto di un impianto, per esempio, può incidere sulla capacità produttiva, sui costi di manutenzione, sui consumi e sul fabbisogno di liquidità. La valutazione fiscale va letta insieme a questi elementi e alle modalità di finanziamento.
Un piano utile mette in relazione tre livelli: strategia industriale, trattamento fiscale e disponibilità finanziaria. Se un macchinario è necessario per aumentare la produzione, l’azienda dovrebbe confrontare costo, tempi di consegna e ritorno operativo con la disciplina agevolativa vigente, che potrebbe avere finestre temporali o condizioni specifiche.
La pianificazione migliora anche il dialogo tra direzione, amministrazione, produzione e consulenti. Una previsione aggiornata delle imposte e dei possibili benefici permette di costruire budget più realistici, ma richiede ipotesi prudenti: l’incentivo può ridurre un costo, non correggere un investimento poco conveniente.
Quali agevolazioni valutare
Le aziende industriali possono verificare misure legate ai beni strumentali, alla ricerca e sviluppo e alla transizione digitale ed energetica. L’accesso non è automatico: dipende dalla normativa in vigore, dalla natura del progetto e dai requisiti dell’impresa.
Le principali aree da esaminare sono:
- Investimenti in beni strumentali: macchinari, impianti e attrezzature possono rientrare in specifiche misure quando rispettano caratteristiche tecniche e condizioni previste. Va verificato il regime attivo al momento dell’investimento, oltre a modalità e tempi di effettuazione.
- Ricerca e sviluppo: progetti di ricerca, sviluppo sperimentale o innovazione possono essere agevolabili secondo definizioni e criteri documentali precisi. Non ogni attività di aggiornamento del prodotto o del processo rientra automaticamente in queste categorie.
- Transizione digitale: sistemi di automazione, software e soluzioni per l’integrazione dei processi possono essere rilevanti se inclusi tra gli investimenti ammessi dalla misura applicabile e se rispettano gli eventuali requisiti tecnici.
- Transizione energetica: interventi per migliorare l’efficienza degli impianti o la gestione dei consumi possono beneficiare di incentivi o contributi, a seconda di tecnologia, risultati attesi e disciplina vigente.
Crediti d’imposta, contributi e altri strumenti non sono intercambiabili: differiscono per modalità di utilizzo, tempi di riconoscimento e impegni amministrativi. Prima di inserirli nel budget, occorre accertare che la misura sia attiva e consultare le fonti istituzionali e i provvedimenti attuativi. Un punto di partenza per le informazioni sulle misure nazionali è il Ministero delle Imprese e del Made in Italy.
Requisiti, cumulabilità e vincoli da verificare
Per accedere a un’agevolazione occorre soddisfare tutti i requisiti previsti e rispettare i relativi adempimenti. La cumulabilità con altri aiuti va verificata caso per caso, considerando limiti, intensità massime e regole specifiche.
La verifica dovrebbe includere almeno quattro domande: l’impresa possiede i requisiti soggettivi? Il bene o l’attività rientra nella definizione ammessa? Le spese sono eleggibili e correttamente datate? La misura richiede comunicazioni, certificazioni o asseverazioni? Una risposta positiva solo sul tipo di investimento non basta a dimostrare l’idoneità complessiva.
Vanno esaminati anche eventuali vincoli sulla localizzazione, sulla dimensione d’impresa, sulla regolarità contributiva e fiscale, sugli obblighi di mantenimento dei beni o sulle esclusioni previste. Le regole possono cambiare e, in alcuni casi, dipendono da decreti attuativi o chiarimenti successivi.
La combinazione di più agevolazioni merita un controllo specifico. Alcune misure possono essere compatibili entro determinati limiti; altre vietano il doppio finanziamento della stessa spesa o impongono di sottrarre un contributo dal costo agevolabile. Non sommare i benefici in modo teorico: calcolate il vantaggio effettivo dopo aver verificato i massimali e le condizioni di cumulo.
Come integrare le agevolazioni nel piano degli investimenti
Per integrare un’agevolazione nel piano degli investimenti, prima si definisce il progetto e poi si verifica il beneficio applicabile. Questa sequenza consente di confrontare costi, tempi e liquidità senza attribuire all’incentivo un valore certo prima della verifica.
Un percorso pratico può articolarsi in cinque passaggi:
- Descrivere il progetto: specificare obiettivo produttivo, beni coinvolti, fornitori, spese previste e calendario.
- Controllare le regole vigenti: individuare misura, requisiti, scadenze e procedure richieste alla data dell’investimento.
- Stimare costi e beneficio: distinguere spese potenzialmente ammissibili da costi esclusi e calcolare scenari prudente, centrale e favorevole.
- Valutare la liquidità: verificare quando l’impresa sostiene la spesa e quando, e in quale forma, può utilizzare il beneficio. Un credito d’imposta non equivale necessariamente a liquidità immediata.
- Inserire il progetto nel budget: aggiornare piano finanziario, fabbisogno di cassa e analisi del ritorno operativo, includendo il rischio di ritardi o di mancato riconoscimento.
Per esempio, un’impresa che valuta una linea automatizzata dovrebbe confrontare almeno due scenari: investimento realizzato secondo il calendario produttivo e investimento anticipato per una finestra agevolativa. L’anticipo può rendere disponibile una misura, ma aumenta il fabbisogno di cassa e può creare costi di magazzino o inattività se l’impianto arriva prima delle infrastrutture necessarie.
La decisione è solida quando il progetto resta sostenibile anche con un beneficio inferiore alle attese. L’agevolazione migliora l’equilibrio economico-finanziario; non dovrebbe essere l’unica ragione per acquistare un bene o avviare un’attività di ricerca.
Adempimenti e gestione del rischio
Una corretta gestione delle agevolazioni richiede documenti coerenti, tracciabili e conservati secondo le regole applicabili. Registrare le prove mentre il progetto procede è più affidabile che ricostruire fascicoli incompleti a distanza di mesi.
Per ciascun investimento, predisponete un dossier che possa includere, in base alla misura:
- delibere interne, ordini, contratti e fatture;
- prove di pagamento e documentazione sulla consegna o messa in funzione;
- schede tecniche, relazioni, certificazioni o perizie richieste;
- registri delle attività e dei costi per progetti di ricerca e sviluppo;
- comunicazioni inviate, ricevute e ricevute di protocollazione;
- calcoli del beneficio e verifiche sulla cumulabilità.
Definite un responsabile interno e un calendario con scadenze, controlli e documenti mancanti. È un presidio semplice, ma utile quando amministrazione, produzione e fornitore gestiscono parti diverse dello stesso investimento. Le procedure vanno adattate alla singola misura, perché non tutte richiedono gli stessi documenti o le medesime tempistiche.
Un errore frequente è considerare sufficiente la fattura del bene. In realtà, potrebbero essere necessarie ulteriori prove tecniche o comunicazioni preventive. Un altro rischio è usare in modo improprio un credito d’imposta contando su un beneficio prima di averne verificato i presupposti. La correzione consiste nel completare il controllo di ammissibilità e la documentazione prima dell’utilizzo, coinvolgendo i referenti fiscali e tecnici.
Il ruolo della consulenza nella pianificazione fiscale
Un consulente può aiutare a individuare le misure pertinenti, verificare requisiti e vincoli e coordinare la pianificazione fiscale con investimenti e finanza aziendale. Il supporto è particolarmente utile quando il progetto coinvolge più agevolazioni, spese distribuite su più esercizi o requisiti tecnici complessi.
La consulenza aziendale efficace non si limita a segnalare un incentivo. Dovrebbe tradurre la norma in verifiche operative: quali spese considerare, quali documenti predisporre, quali scadenze rispettare e quali ipotesi inserire nel budget. Per progetti di innovazione o transizione energetica, il confronto tra competenze fiscali, tecniche e finanziarie riduce il rischio di valutare solo una parte del problema.
Coinvolgere il consulente prima di firmare ordini o avviare attività può essere determinante, perché alcune misure prevedono condizioni temporali o comunicazioni che non sempre possono essere soddisfatte a posteriori. La responsabilità delle decisioni resta comunque in capo all’impresa: è opportuno chiedere una valutazione scritta, fondata sui documenti disponibili e sulla normativa aggiornata, e rivederla se cambiano progetto o regole.
Domande frequenti
Quali investimenti industriali possono rientrare nelle agevolazioni?
Possono essere considerati, a seconda della misura vigente, beni strumentali, progetti di ricerca e sviluppo, interventi digitali e investimenti per l’efficienza energetica. La tipologia, da sola, non garantisce l’accesso: contano caratteristiche, spese ammissibili, tempi e requisiti dell’impresa.
Come si verifica se un’azienda possiede i requisiti?
Si confrontano i dati dell’impresa e del progetto con la norma e con i provvedimenti attuativi: dimensione, attività, regolarità richiesta, natura delle spese, scadenze e documentazione. In caso di dubbi, è prudente ottenere una verifica professionale prima di assumere impegni.
È possibile combinare più agevolazioni?
A volte sì, ma la compatibilità dipende dalle regole di ciascuna misura e dai limiti applicabili. Va controllato se i benefici possono riguardare la stessa spesa e come calcolare eventuali massimali o riduzioni.
Quali documenti è opportuno conservare?
In genere, ordini, contratti, fatture, pagamenti, schede tecniche, prove di consegna o messa in funzione, relazioni e comunicazioni richieste. Per ricerca e sviluppo possono servire anche registri delle attività e dei costi. L’elenco esatto dipende dall’incentivo.
Quando conviene coinvolgere un consulente?
Prima di avviare il progetto o sottoscrivere ordini rilevanti, soprattutto se l’accesso dipende da scadenze, requisiti tecnici o procedure preventive. Un confronto tempestivo aiuta a integrare l’agevolazione nel budget senza darne per certa l’approvazione.